
España cerró septiembre de 2026 sin recibir gas natural licuado procedente de Rusia. Es la primera vez que ocurre desde septiembre de 2021, antes de la invasión de Ucrania. El dato anticipa el cambio estructural que afrontará el mercado europeo cuando entre plenamente en vigor la prohibición del GNL ruso.
Sin embargo, dejar de importar gas ruso no significa eliminar el riesgo energético. España está sustituyendo unos proveedores por otros y aumentando su exposición al mercado internacional de GNL. Para las empresas industriales, la cuestión relevante será cómo afecta esta nueva estructura de suministro al precio del gas, al mercado eléctrico y a la previsibilidad de sus costes.
España deja de importar gas ruso
España no recibió gas ruso en septiembre de 2026
Septiembre marcó un punto de inflexión. España no recibió ningún cargamento de GNL ruso, algo que no ocurría desde septiembre de 2021. Los datos del sistema gasista pueden consultarse en el Boletín Estadístico del Gas de Enagás.
Estados Unidos ocupó el espacio dejado por Rusia. Durante septiembre suministró 13.461 GWh, un 80% más que en el mismo mes de 2025, y concentró el 48,2% de las importaciones españolas. Argelia aportó otro 29,3% y Nigeria un 10,9%. Entre los tres países cubrieron cerca del 88% del aprovisionamiento mensual.
La fotografía del conjunto de 2026 es diferente. Entre enero y septiembre, Argelia continuaba siendo el primer proveedor de España, con un 34,2%, seguida de Estados Unidos con un 30,7%. Rusia todavía representaba el 15,2% del gas recibido durante el año.
Por tanto, el cero de septiembre es significativo, pero todavía no permite afirmar que España haya abandonado definitivamente el gas ruso.
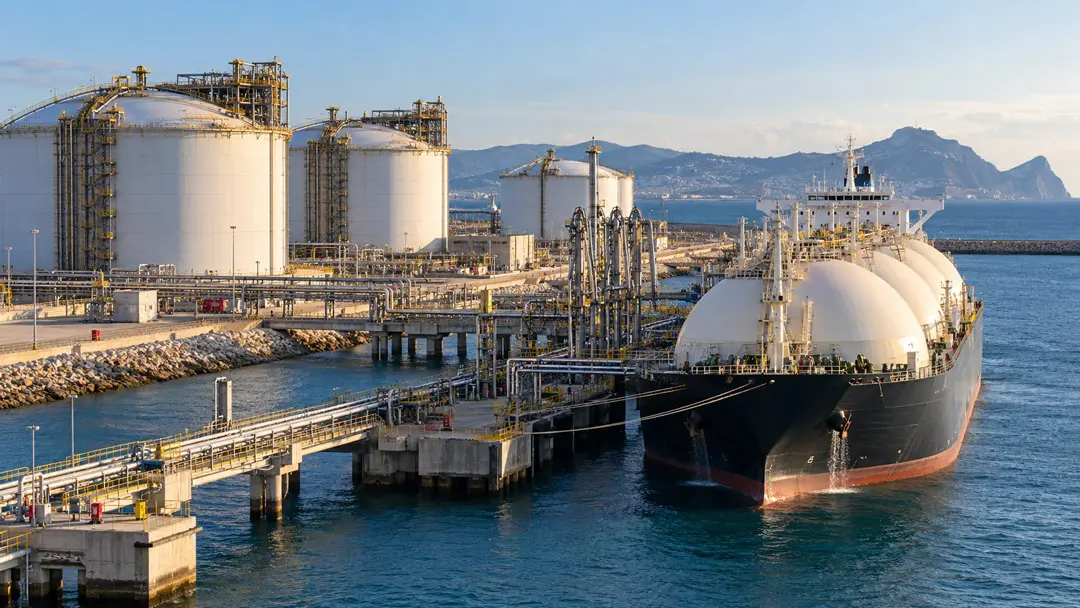
¿Por qué está desapareciendo el GNL ruso de Europa?
La reducción responde a una decisión política y regulatoria de la Unión Europea para eliminar progresivamente su dependencia energética de Rusia.
El Reglamento europeo para la retirada del gas ruso entró en vigor el 3 de febrero de 2026 y comenzó a aplicarse progresivamente desde el 18 de marzo. Los contratos existentes disponen de periodos transitorios, pero el objetivo es eliminar las importaciones de GNL ruso a partir de principios de 2027 y las de gas por gasoducto durante el otoño de 2027.
La transformación es considerable. Rusia representaba alrededor del 45% de las importaciones europeas de gas antes de la crisis energética. En 2025 su participación había descendido al 12%, aunque la UE todavía recibió aproximadamente 36.000 millones de metros cúbicos de gas ruso.
El objetivo de REPowerEU no consiste únicamente en cambiar de proveedor. También contempla reducir demanda, aumentar renovables, reforzar almacenamiento y diversificar las rutas de suministro.
Menos gas ruso no significa necesariamente gas más barato
La desaparición del suministro ruso reduce un riesgo geopolítico concreto, pero introduce una dependencia mayor del mercado mundial de GNL.
El gas licuado puede transportarse en metaneros hacia diferentes mercados. Europa compite por esos cargamentos con Asia y otras regiones. El precio puede reaccionar ante aumentos de demanda, problemas en rutas marítimas, conflictos geopolíticos, mantenimiento de plantas de licuefacción o inviernos especialmente fríos.
La propia Comisión Europea advierte de que la volatilidad de los mercados internacionales y las tensiones geopolíticas continúan trasladándose a los costes energéticos europeos.
España dispone, no obstante, de una ventaja frente a otros países europeos: una amplia infraestructura de regasificación, conexiones con Argelia y un suministro procedente de múltiples países. En el primer semestre de 2026 se recibieron aprovisionamientos desde 13 orígenes diferentes.
El problema inmediato, por tanto, no parece ser únicamente disponer de gas. También importa a qué precio puede conseguirse.
Las reservas llegan al invierno por debajo de 2025
Otro dato relevante es el almacenamiento. España cerró septiembre con sus almacenamientos subterráneos aproximadamente al 75% de capacidad, frente al 87% registrado un año antes.
Los almacenamientos permiten acumular gas cuando la demanda es menor y utilizarlo posteriormente para responder a picos de consumo. Enagás gestiona tres almacenamientos subterráneos: Serrablo, Gaviota y Yela.
Un nivel inferior al del año anterior no implica por sí mismo problemas de suministro. Sí reduce parte del margen disponible ante una combinación adversa de frío, elevada demanda europea o problemas en los mercados internacionales.
Por eso el invierno 2026-2027 será especialmente relevante para evaluar cómo funciona el mercado europeo con una dependencia mucho menor del gas ruso.
¿Cómo puede afectar este cambio a una industria?
Para una empresa industrial, el impacto del nuevo mapa gasista puede aparecer por dos vías.
La primera es directa. Las industrias que utilizan gas en hornos, calderas, secado, generación térmica u otros procesos están expuestas a la evolución del mercado mayorista y a las condiciones de renovación de sus contratos.
La segunda es indirecta. El gas sigue siendo utilizado por los ciclos combinados para producir electricidad. En septiembre, la demanda de gas destinada a generación eléctrica aumentó alrededor del 33% interanual, mientras la demanda convencional disminuyó.
Esto explica por qué el gas puede seguir influyendo sobre la factura eléctrica incluso en un sistema con mucha más generación renovable. Es un fenómeno que analizamos también en cómo el gas sigue marcando diferencias en el precio eléctrico por horas.
El resultado no tiene por qué ser una subida permanente. Lo que aumenta es la necesidad de gestionar volatilidad y riesgo.
Qué pueden hacer las empresas ante un mercado más volátil
No existe una medida única capaz de aislar completamente a una industria del precio energético. La estrategia debe partir del perfil real de consumo.
Entre las actuaciones que conviene estudiar están:
- revisar la estructura contractual y la exposición a precios indexados;
- analizar curvas de carga y procesos que puedan desplazarse a periodos más competitivos;
- evaluar autoconsumo, eficiencia, recuperación de calor o almacenamiento cuando sean técnicamente viables;
- trabajar con escenarios de precios y no únicamente con una previsión única.
La monitorización y gestión energética de Ingeniería Prodesa permite relacionar consumos reales, horarios, potencia y comportamiento de las instalaciones. Este tipo de análisis ayuda a detectar qué parte del coste procede del mercado y cuál puede reducirse mediante medidas técnicas u operativas.
Para industrias de Euskadi y Navarra, especialmente en sectores intensivos en energía como metal, automoción, papel, agroalimentación o frío industrial, esta diferenciación resulta especialmente útil.
De la dependencia rusa a un mercado energético más global
El cero de importaciones rusas de septiembre no significa que el riesgo energético haya desaparecido. Significa que está cambiando.
España cuenta con infraestructuras gasistas diversificadas y acceso directo al gas argelino, además de una importante capacidad para recibir GNL. Esa configuración reduce determinados riesgos físicos de suministro.
Al mismo tiempo, una mayor dependencia del GNL internacional puede incrementar la exposición a factores externos: demanda asiática, disponibilidad de cargamentos, rutas marítimas, tensiones geopolíticas o precios globales.
Para las empresas, la consecuencia práctica es clara: la gestión energética debe incorporar escenarios y capacidad de adaptación. El origen del gas puede cambiar rápidamente; el objetivo empresarial debe ser reducir la sensibilidad de la producción frente a esos cambios.
Preguntas frecuentes sobre el gas ruso y la industria
¿España ha dejado definitivamente de comprar gas ruso?
No todavía. En septiembre de 2026 las importaciones fueron cero, pero Rusia había aportado aproximadamente el 15,2% del gas recibido por España durante los nueve primeros meses del año. La normativa europea establece una eliminación progresiva, por lo que todavía pueden producirse entradas durante el periodo transitorio.
¿Puede subir el precio del gas al desaparecer Rusia como proveedor?
No necesariamente. El precio dependerá de la oferta mundial, la demanda europea y asiática, las reservas, el clima y la disponibilidad de GNL. La diversificación reduce algunos riesgos geopolíticos, pero aumenta la importancia del mercado internacional de gas licuado.
¿Puede afectar a empresas que no consumen gas?
Sí. Los ciclos combinados utilizan gas para generar electricidad y suelen ganar peso cuando la producción renovable no cubre toda la demanda. Por ello, una subida del gas puede trasladarse parcialmente al mercado eléctrico y afectar también a consumidores exclusivamente eléctricos.
¿Tiene sentido revisar ahora los contratos energéticos industriales?
Sí, especialmente cuando se aproxima una renovación o existe una elevada exposición a precios indexados. Conviene analizar conjuntamente contrato, curva de carga, horarios productivos, alternativas de autoconsumo y posibles medidas de eficiencia antes de elegir una estrategia de compra.
Conclusión
Septiembre de 2026 anticipa el nuevo mapa energético europeo: menos gas ruso, más diversificación y un peso creciente del GNL internacional.
España dispone de una infraestructura especialmente flexible para afrontar esta transición, pero las empresas seguirán expuestas a la volatilidad internacional del gas y a su influencia sobre la electricidad.
La respuesta industrial pasa por medir consumos, conocer la exposición contractual y comparar diferentes escenarios antes de tomar decisiones.
Si quieres reducir tus costes energéticos o necesitas un estudio técnico, contacta con nosotros.
Descubre más sobre Ingeniería Prodesa.
Síguenos para más análisis y soluciones energéticas: LinkedIn Ingeniería Prodesa.